In dieser Geschichte
Kapitel 01
01 · DER WUNSCHAuf dem Papier steht das Haus schon.
Der Kaffee ist längst kalt. Hanna hat es nicht bemerkt. Auf dem Küchentisch liegen ein aufgeschnittenes Brötchen, drei Buntstifte und das Handy mit dem Haus, das sie gestern Abend gespeichert hat. Helle Küche. Ein alter Apfelbaum. Im Exposé steht „viel Platz für die ganze Familie“.
Ihre Tochter Mila hat daneben ihr eigenes Haus gemalt. Es hat ein rotes Dach, fünf Fenster und eine Schaukel, die fast so groß ist wie das Gebäude. „Hier kommt mein Zimmer hin“, sagt sie. Als wäre eigentlich schon alles entschieden.
Jonas lächelt. Dann schiebt er das Handy ein Stück zur Seite. Der Arbeitsweg wäre lang. Ob sie in dieser Ecke bleiben wollen, wissen beide noch nicht. Und der Betrag unter den Bildern ist einer, bei dem ein Gespräch plötzlich leiser wird.
Es geht ihnen gar nicht um ein besonders großes Haus. Sie wünschen sich einen Ort, an dem die Jacken immer an derselben Garderobe hängen. An dem ein Loch in der Wand kein Gespräch mit dem Vermieter braucht. Einen Garten, in dem die Zeit am Sonntag nicht ständig nach dem nächsten Termin fragt.
Nur heute passen Wunsch, Ort und Geld noch nicht zusammen. Also wird das Exposé geschlossen. Das Bild mit dem roten Dach bleibt auf dem Tisch.
Hanna, Jonas und Mila sind frei erfunden. Ihre Geschichte veranschaulicht einen möglichen Weg. Sie beschreibt keinen tatsächlichen Kundenfall und keine zugesagte Entwicklung.
Kapitel 02
02 · EIN ANDERER ANFANGDer erste Schlüssel passt nicht zur eigenen Haustür.
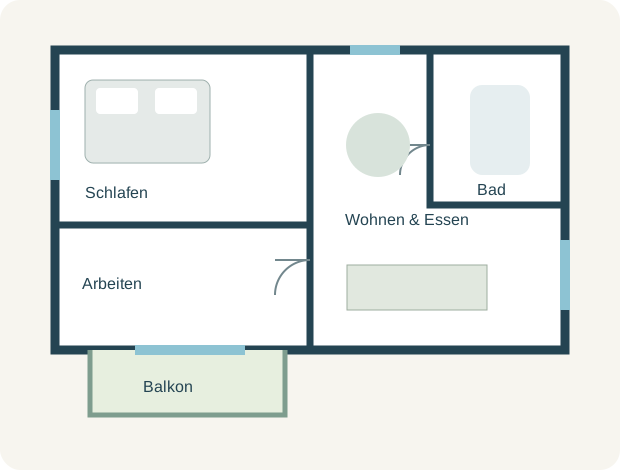
Ein paar Wochen später stehen Hanna und Jonas in einer kleinen Wohnung. Keine Schaukel. Kein Apfelbaum. Ein Balkon, zwei helle Zimmer und eine Küche, in der genau ein kleiner Tisch Platz findet. Von der Haltestelle sind sie sechs Minuten gelaufen.
Hanna bleibt am Fenster stehen. „Aber hier wollen wir doch gar nicht wohnen.“ Der Gedanke ist verständlich. Jahrelang haben sie bei Eigentum sofort an ihr eigenes Zuhause gedacht. Nun sollen sie eine Wohnung kaufen, in der jemand anderes lebt?
Genau darin steckt der Perspektivwechsel. Diese Wohnung soll ihr späteres Haus nicht ersetzen. Sie könnte ein eigenständiger erster Schritt sein. Ein Mieter bekommt ein Zuhause. Hanna und Jonas übernehmen Verantwortung für ein Objekt. Die Miete hilft bei der Finanzierung. Ein Teil der Darlehensrate bezahlt Zinsen, ein anderer Teil baut Schulden ab.
Ich mag an diesem Gedanken, dass er aus einem vermeintlichen Entweder-oder zwei Ziele machen kann, die zusammenpassen. Erst eine überschaubare Kapitalanlage. Später das eigene Haus. Vorausgesetzt, die erste Entscheidung lässt genug Luft für die zweite.
Deshalb würde ich nicht mit der Frage anfangen, wie schnell die beiden unterschreiben können. Ich würde wissen wollen, wie sicher ihr Einkommen ist. Was jeden Monat ohnehin gebraucht wird. Ob Elternzeit geplant ist. Und welches Geld nach dem Kauf noch erreichbar bleibt, wenn morgen etwas kaputtgeht.
Eine schöne Aussicht vom Balkon ersetzt diese Fragen nicht. Ein gutes Gefühl darf der Anfang sein. Die Rechnung muss ihm standhalten.
Ein Zuhause für andere.
Ein möglicher Anfang für uns.
Eine vermietbare Wohnung braucht einen Grundriss, eine Lage und einen Zustand, die zum Alltag ihrer Bewohner passen. Erst dann werden aus Quadratmetern nachvollziehbare Einnahmen.
Wie ich einen Immobilienkauf vorbereiteKapitel 03
03 · DER ERSTE AHA-MOMENT600 Euro Miete sind keine 600 Euro Gewinn.
Zurück am Küchentisch liegt diesmal kein Hausprospekt. Jonas hat eine Liste geschrieben. Kaufpreis der kleinen Wohnung: 120.000 Euro. Monatliche Kaltmiete: 600 Euro. „Das sind 7.200 Euro im Jahr“, sagt er. Hanna rechnet im Kopf mit. Auf den ersten Blick klingt das angenehm einfach.
Jetzt lohnt sich der zweite Blick. Im Beispiel werden 90 Prozent des Kaufpreises finanziert, also 108.000 Euro. Bei 4 Prozent Sollzins und 2 Prozent anfänglicher Tilgung ergibt sich eine Monatsrate von 540 Euro. Dazu kommen 75 Euro laufende Eigentümerkosten ohne Rücklage und 75 Euro separate Instandhaltungsreserve. Für gewöhnlichen Mietausfall werden vorsichtig 3 Prozent der Miete abgezogen, also weitere 18 Euro.
Von den 600 Euro bleiben damit 432 Euro für die Finanzierung. Die Rate beträgt aber 540 Euro. Die beiden müssen jeden Monat 108 Euro zuschießen. Vor Steuern, ohne zusätzliche Reparatur und bei unveränderten Beispielwerten.
Das ist der Moment, in dem eine ehrliche Rechnung hilfreicher wird als ein schönes Versprechen. Die Wohnung bezahlt sich hier nicht vollständig selbst. Sie braucht Geld aus dem Alltag. Die Frage lautet deshalb: Sind diese 108 Euro auf Dauer tragbar, auch mit einem ausreichenden Puffer?
Eine Miete. Fünf Verwendungen.
Monatliche Anfangsbetrachtung der Beispielwohnung
Und die 24.000 Euro am Anfang?
Auch sie gehören auf den Tisch. 12.000 Euro Kaufpreisanteil werden aus eigenem Geld bezahlt. Bei angenommenen 10 Prozent Kaufnebenkosten kommen weitere 12.000 Euro dazu. Insgesamt also 24.000 Euro, bevor ein zusätzlicher freier Liquiditätspuffer berücksichtigt ist.
Der Unterschied ist wichtig: Eigenkapital steckt nach dem Kauf teilweise in der Wohnung. Kaufnebenkosten sind ausgegeben. Eine Rücklage liegt für bestimmte Aufgaben bereit. Und frei verfügbares Geld hilft, wenn das Leben nicht auf den nächsten Gehaltseingang wartet. Das sind verschiedene Töpfe. Ein und derselbe Euro kann nicht gleichzeitig in allen liegen.
Kapitel 04
04 · ZEIT, DIE NICHT STILLSTEHTWährend das Leben weitergeht, verändert sich eine Zahl.
Mila kommt in die Schule. Der kleine Küchentisch wird irgendwann gegen einen größeren getauscht. Einmal zieht der Mieter aus, ein anderes Mal muss eine Armatur erneuert werden. Eigentum verschwindet nicht aus dem Alltag, nur weil eine Hausverwaltung einen Teil der Aufgaben übernimmt.
Es gibt auch Monate, in denen wenig passiert. Die Miete kommt, die Rate geht. Genau in diesen unspektakulären Monaten arbeitet die Tilgung. Weil die Restschuld sinkt, fällt bei gleichbleibendem Zins nach und nach weniger Zins an. Von derselben Rate kann mehr in die Rückzahlung fließen.
Nach zehn Jahren liegt die Restschuld unseres Rechenbeispiels bei rund 81.495 Euro. Wenn die Wohnung weiterhin 120.000 Euro wert wäre, ergäbe sich ein rechnerischer Vermögensanteil von rund 38.505 Euro. Dafür ist keine Wertsteigerung eingebaut. Steigt oder fällt der tatsächliche Wert, ändert sich dieses Bild entsprechend.
Hanna schaut auf die Zahlen. „Dann haben wir knapp 38.500 Euro verdient?“ Noch nicht. Und genau hier möchte ich sauber bleiben. Am Anfang wurden 24.000 Euro eingesetzt. Dazu kamen in zehn Jahren 12.960 Euro monatliche Zuschüsse. Zusammen sind das 36.960 Euro eigener Geldeinsatz im vereinfachten Modell.
38.505 Euro Vermögensanteil sind deshalb nicht 38.505 Euro Gewinn. Verkaufskosten, Steuern und weitere tatsächliche Ausgaben sind hier nicht gerechnet. Auch die getrennte Rücklage und ihre Verwendung gehören für eine vollständige Vermögensbilanz dazu. Einen fairen Vergleich mit einem anderen Sparweg kann man erst mit gleichem Startkapital, gleichem Zeitraum und gleichem Monatsbudget ziehen.
Die Wohnung bleibt im Modell gleich viel wert. Die Schulden sinken.

Kapitel 05
05 · DER TAG, DER NICHT IM EXPOSÉ STANDEs klingelt. Und diesmal ist es keine gute Nachricht.
Hanna sitzt gerade zwischen zwei Terminen, als die Hausverwaltung anruft. Eine größere Maßnahme steht an. Gleichzeitig läuft ein Mieterwechsel anders als geplant. Plötzlich geht es nicht um den späteren Garten. Es geht darum, welche Zahlung in den nächsten Wochen vom Konto abgeht.
So eine Szene gehört für mich in diese Geschichte. Wer nur die ruhigen Jahre erzählt, lässt genau den Teil weg, in dem eine Finanzierung ihre Alltagstauglichkeit beweisen muss. Eine Immobilie kann langfristig interessant sein und kurzfristig trotzdem Liquidität brauchen.
Bei einer Eigentumswohnung schaue ich deshalb nicht nur in die Wohnung. Ich möchte den Wirtschaftsplan, die letzten Abrechnungen und Versammlungsprotokolle sehen. Wie ist die Gemeinschaft aufgestellt? Welche Rücklagen sind vorhanden? Welche Maßnahmen sind beschlossen oder absehbar? Zustand, Energiebedarf und Vermietbarkeit zählen mit. Ein frisch gestrichenes Wohnzimmer sagt wenig über das Dach aus.
Im Stresstest unter dem Monatsrechner lassen sich drei Dinge zusammenbringen: volle Leerstandsmonate, ein höherer Zins beim Anschluss und eine zusätzliche Reparatur, die noch nicht aus vorhandenen Rücklagen gedeckt ist. Der Test zeigt den Verlauf des freien Geldes über zwölf Monate. So wird sichtbar, ob ein Puffer reicht und ab wann eine Lücke entsteht.
Der angenehmste Aha-Moment ist manchmal kein besonders hoher Gewinn. Es ist die Erkenntnis: Wir haben das vorher bedacht. Es wird lästig, aber es wirft unseren ganzen Alltag nicht um.
Kapitel 06
06 · DER TRAUM KOMMT WIEDER AUF DEN TISCHEinige Jahre später passt plötzlich das Haus.
Diesmal ist es kein endlos gespeichertes Exposé. Die Lage passt. Die Wege passen. Hanna und Jonas wissen inzwischen besser, wie sie leben möchten. Im Garten steht kein Apfelbaum, aber Platz dafür wäre da. Mila würde heute vermutlich etwas anderes zeichnen. Der Wunsch ihrer Eltern fühlt sich trotzdem vertraut an.
Zum Finanzierungsgespräch bringen sie nun mehr mit als beim ersten Mal. Eine vermietete Wohnung. Nachweisbare Mieteinnahmen. Einen bisherigen Kreditverlauf. Und vielleicht einen Immobilienwert, dem inzwischen weniger Schulden gegenüberstehen. Die erste Wohnung muss dafür nicht vollständig abbezahlt sein.
Das kann helfen. Es kann aber auch belasten, wenn die Wohnung dauerhaft viel Geld benötigt oder kaum nutzbare zusätzliche Sicherheit bietet. Deshalb gibt es hier keinen pauschalen Bankbonus für den Satz „Wir besitzen schon eine Immobilie“.
- Welche Einnahmen sind verlässlich?
Die Bank prüft nachhaltige Einnahmen. Dazu können belegte Mieten gehören. Die volle Kaltmiete ist aber nicht automatisch zusätzlich frei verfügbares Einkommen. Ausgaben, laufende Verpflichtungen und die konkrete Bankberechnung zählen mit.
- Welche Belastungen laufen weiter?
Die bisherige Kreditrate verschwindet nicht durch den neuen Hauswunsch. Eigentümerkosten, Lebenshaltung und andere Schulden müssen zusammen tragbar bleiben. Auch höhere Zinsen nach einer Bindung gehören in die Betrachtung.
- Wie verlässlich ist die Rückzahlung?
Einkommen, Bonität und bisheriger Zahlungsverlauf bilden ein Gesamtbild. Erfahrung als Vermieter kann ein Gespräch greifbarer machen. „Kein Anfänger mehr“ ist jedoch keine garantierte Rabattstufe.
- Welche Sicherheit lässt sich tatsächlich nutzen?
Eine Bank bewertet das Objekt nach ihren Regeln. Bestehende Belastungen, Grundbuchrang und Sicherungsvereinbarungen entscheiden mit. Der Marktwert abzüglich Restschuld ist nicht automatisch ein frei beleihbarer Betrag.
Wird zusätzlich Geld auf die Wohnung aufgenommen, entstehen dafür neue Raten und Zinsen. Das ist etwas anderes, als vorhandene Sicherheiten in eine Finanzierung einzubeziehen. Beides muss in die Gesamtrechnung. Die Wohnung soll den Hauswunsch unterstützen. Sie darf ihn nicht nur auf dem Papier leichter aussehen lassen.
Kapitel 07
07 · EIN HALBER PROZENTPUNKTWas wäre, wenn ein kleiner Unterschied vier Jahre verändert?
Jetzt kommt ein bewusst getrenntes Beispiel. Wir nehmen an, dass ein Hausdarlehen über 600.000 Euro zu 3,5 statt 4,0 Prozent Sollzins möglich wäre. Warum die günstigere Kondition zustande kommt, wird nicht erfunden. Vorhandenes Eigentum garantiert sie nicht. Der tatsächliche Vorteil kann kleiner sein oder null betragen.
Trotzdem lohnt sich der Blick auf die Wirkung. Denn ein halber Prozentpunkt klingt im Gespräch klein. Über eine lange Rückzahlung kann daraus viel werden. Entscheidend ist, was mit der Entlastung geschieht.
Zwei Möglichkeiten für denselben Zinsvorteil.
Gleiche Rückzahlungsdauer
176,91 €weniger reguläre Rate im Monat. Bei 35 Jahren vollständiger Tilgung sinkt sie von 2.656,65 auf 2.479,74 Euro.
Rund 74.300 € weniger ZinsenGleiche Monatsrate
4 Jahre, 2 Monatefrüher schuldenfrei. Bei weiterhin 2.656,65 Euro Monatsrate endet die Rückzahlung nach 30 Jahren und 10 Monaten.
Rund 135.140 € weniger Zinsen
Vier Jahre und zwei Monate. Für Hanna ist das plötzlich keine abstrakte Laufzeit mehr. Es sind vier Sommer, in denen die große Rate schon weg sein könnte. Vielleicht ein früherer Schritt in weniger Arbeit. Vielleicht mehr Luft für die Familie. Was diese Zeit bedeutet, ist sehr persönlich.
Die rund 135.140 Euro Zinsersparnis aus der Variante mit gleicher Rate übersteigen rechnerisch sogar den angenommenen Kaufpreis der kleinen Wohnung von 120.000 Euro. Das ist ein starker Vergleich. Eine kostenlose Wohnung wird daraus nicht. Ihre Kaufnebenkosten, ihre Finanzierung, die eigenen Zuschüsse und alle Risiken bleiben eine eigene Rechnung. Der Zinsvorteil ist eine Annahme beim späteren Hausdarlehen, kein Ertrag, den die Wohnung automatisch erzeugt.
Genau deshalb stehen Wohnung und Haus im Rechner getrennt. So lässt sich verstehen, welcher Baustein was bewirkt. Und was passieren würde, wenn eine günstige Annahme ausbleibt.
Kapitel 08
08 · NICHT ODER, SONDERN UND.Das Haus war nie weg. Der Weg dorthin wurde nur anders.
Vielleicht kaufen Hanna und Jonas dieses Haus. Vielleicht entdecken sie, dass ein anderes besser zu ihrem Leben passt. Vielleicht wäre in ihrer tatsächlichen Situation zuerst mehr freies Geld die bessere Entscheidung gewesen. Eine gute Planung hält solche Antworten aus.
Für mich ist das der Kern dieser Geschichte: Es muss nicht immer heißen, entweder Kapitalanlage oder eigenes Zuhause. Eine kleine vermietete Wohnung kann zu einem späteren Haus passen. Sie kann Vermögen aufbauen und unter passenden Voraussetzungen die Finanzierung unterstützen. Dafür muss sie für sich genommen tragfähig sein.
Das erste Gespräch beginnt deshalb bei den Menschen. Bei dem Bild vom eigenen Zuhause. Bei den Entscheidungen, die noch offen sind. Bei dem Betrag, der monatlich wirklich zur Verfügung steht. Und bei der Frage, welche Unsicherheit sich gut anfühlt und welche nicht.
Das Blatt mit dem roten Dach liegt bei Hanna inzwischen in einer Schublade. Die Ecken sind etwas geknickt. Niemand weiß, ob das spätere Haus genau so aussehen wird. Aber es erinnert an etwas, das in keiner Zinsrechnung steht: Es ging von Anfang an um ein Leben darin.
Dieses Gefühl, vor einem großen Vorhaben zu stehen, kenne ich auch von meiner Tour zur Bastei. Dort ging es um einen Berg und mein Zutrauen. Hier geht es um einen Wohntraum und eine tragfähige Rechnung. In beiden Geschichten lohnt sich der Blick auf einen ersten Schritt, der zur eigenen Situation passt.
Welcher erste Schritt passt zu deinem Wohntraum?
Prüfen wir gemeinsam, welcher erste Schritt zu deinem Wohntraum passt. Mit deinen Zahlen, deinem Zeitplan und genug Platz für das Leben dazwischen.
Wie findest du diese Geschichte?
Noch eine Geschichte?
DEIN GEDANKE ZÄHLT.
Hier ist Platz für deinen Gedanken.
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.
Dein Platz bei den Geschichten
Ein eigener Zugang oder einfach neue Geschichten per E-Mail. Du entscheidest.
AnmeldenIch habe schon einen Zugang
Passwort festlegen oder vergessen
Auch wenn du bisher nur den Anmeldelink genutzt hast, kannst du hier dein erstes Passwort festlegen.
RegistrierenMeinen eigenen Zugang erstellen
Einmal die E-Mail-Adresse bestätigen. Danach mit deinem Passwort anmelden. Dein Geschichten-Zugang ist vom Kundenordner getrennt.