Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Aus der Geld-Lernwelt: Wozu kann eine Rücklage dienen?
Eine Rücklage hält Geld für unerwartete oder absehbare Ausgaben bereit. Versicherungen ergänzen sie bei vereinbarten Risiken.
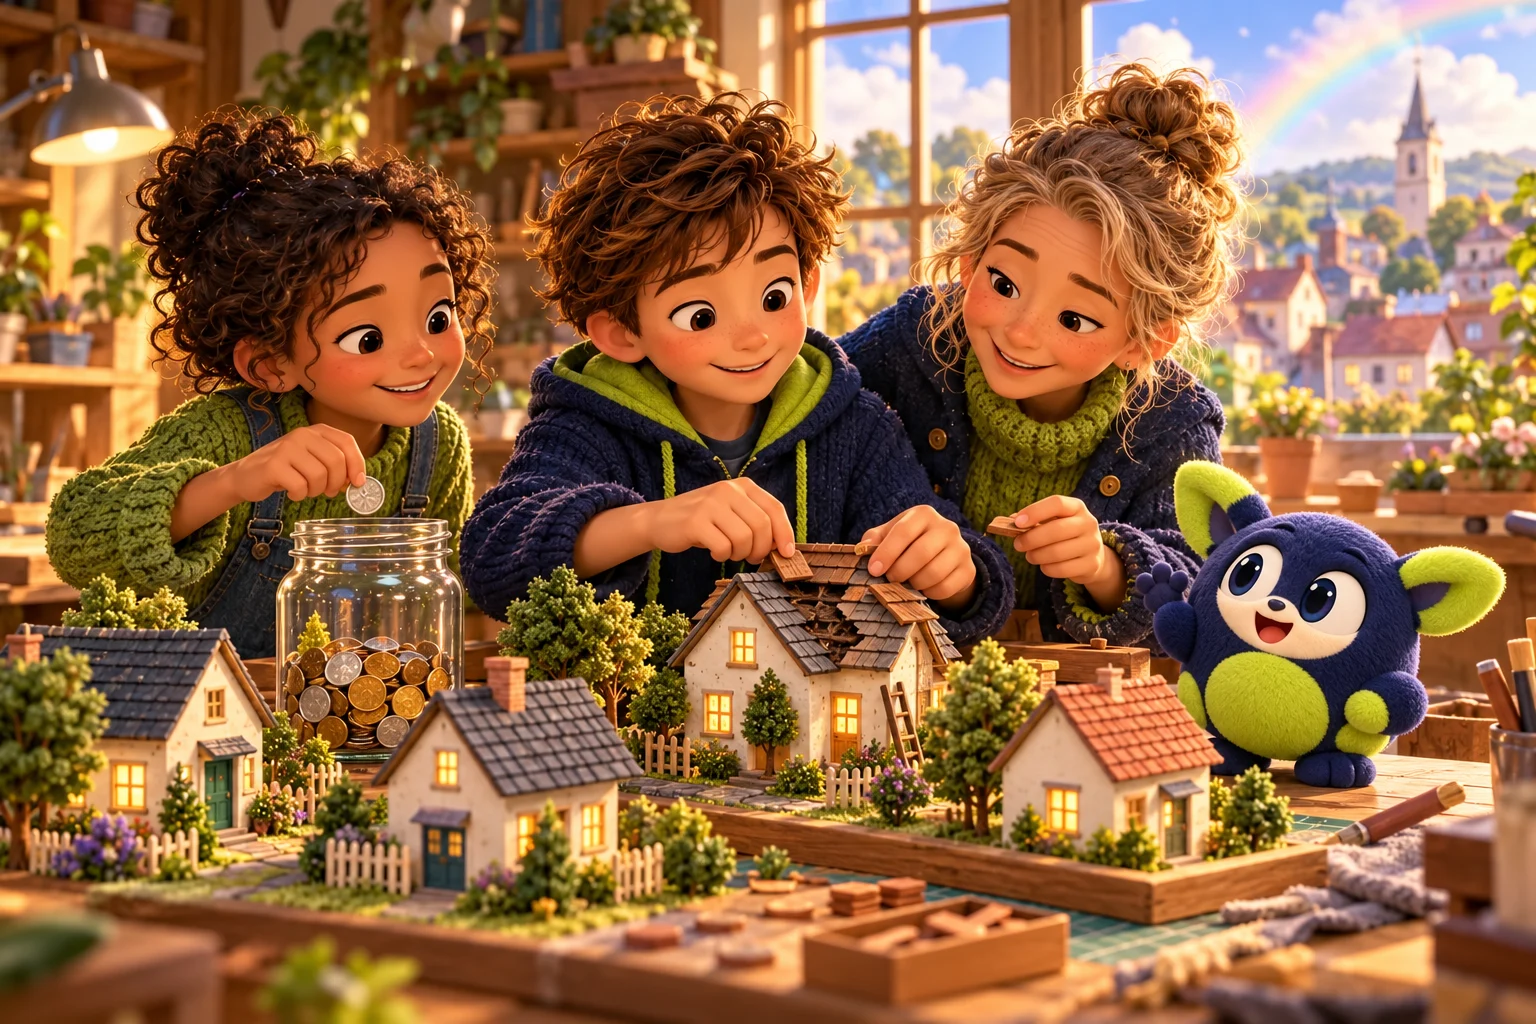
Auf dem Werkstatttisch stehen zwölf kleine Häuser. Mila hat eine Sporthalle gebaut, Sam einen Spieleladen und Noa ein Haus mit einer Dachterrasse. Zusammen entsteht Morgenstadt, das Modell für das Schulfest. Zwischen den Häusern sitzt das kleine marineblaue Maskottchen mit den limettengrünen Ohren. Lea, die das Projekt begleitet, stellt einen Ventilator daneben. „Bereit für unseren Wettertest?“
Der erste Windstoß lässt nur die Papierbäume rascheln. Beim zweiten fliegt das Dach von Sams Spieleladen davon. Sam fängt es auf. „Zum Glück nur Papier!“ Lea schaltet den Ventilator aus. „Stellt euch vor, die Reparatur eines echten Dachs wäre sehr teuer. Niemand weiß vorher sicher, welches Haus es trifft. Wie könnten die Bewohner vorsorgen?“ Noa schlägt vor, dass alle etwas zurücklegen.
Mila holt zwölf Holzfiguren und einen leeren Topf. „Jedes Modellhaus legt fünf Spielmünzen hinein.“ Bald liegen sechzig Münzen auf dem Tisch. Lea legt eine Karte dazu: Im Modell kostet eine vereinbarte Dachreparatur vierzig Münzen. „Ein Haus allein hätte mit seinem Beitrag nicht genug. Gemeinsam reicht es“, entdeckt Sam. Das Maskottchen hält ein Schild hoch: Kleine Beiträge können große Hilfe ermöglichen.
„Dann holen wir bei jedem Problem Geld heraus?“, fragt Noa. Lea schüttelt freundlich den Kopf. Gemeinsam schreiben sie Spielregeln: Welche Häuser machen mit? Für welche Schäden ist der Topf gedacht? Wie viel wird höchstens bezahlt? Wann beginnt der Schutz? In der echten Versicherung stehen solche Vereinbarungen im Vertrag. Ein Sturm und ein absichtlich abgerissenes Dach sind nicht einfach dasselbe.
Nun zeigt Mila auf die zwanzig übrigen Münzen. „Und wenn zwei Dächer kaputtgehen?“ Eine wichtige Frage. Ihr winziger Topf reicht dann nicht. Echte Versicherer müssen deshalb viel genauer planen, Geld bereithalten und große Risiken verteilen. Lea erklärt: „Unser Spiel zeigt nur den Grundgedanken. Auch die Arbeit für Verträge und Schadenprüfung kostet Geld. Beiträge sind keine persönliche Spardose, die jederzeit ausgezahlt wird.“
Sam befestigt sein Dach mit einer Klammer. „Schutz kaufen heißt also nicht, dass wir unvorsichtig werden dürfen.“ Genau. Gemeinsam verbessern sie die Dächer und testen erneut. Diesmal bleibt alles stehen. „Heute brauchten wir kein Geld aus dem Topf“, sagt Noa. „Trotzdem war die Absicherung da.“ Auf Morgenstadts erstem Wegweiser steht nun: Wir planen gemeinsam für Überraschungen. Daneben winkt das Maskottchen. Morgen braucht die Stadt eine Bäckerei.
Kapitel 02
Deine Entdeckung
Eine Versicherung ist eine Vereinbarung: Du oder deine Familie bezahlt einen Beitrag. Dafür trägt das Versicherungsunternehmen bestimmte finanzielle Risiken nach den vereinbarten Regeln. Viele versicherte Menschen und Betriebe ermöglichen gemeinsam diesen Risikoausgleich. Es ist nicht vorher bekannt, wen ein einzelner versicherter Schaden treffen wird.
Der Modelltopf ist eine vereinfachte Vorstellung. Echte Versicherungen brauchen außerdem sorgfältige Berechnungen, Rücklagen, Personal und oft zusätzlichen Schutz für sehr große Schäden. Dein Beitrag wird nicht auf einem persönlichen Sparkonto gesammelt. Auch in einem Jahr ohne Auszahlung hast du den vereinbarten Schutz erhalten.
Für dich erklärt: 7 bis 10 Jahre
Stell dir vor, zehn Familien haben kleine Modellhäuser. Jede Familie legt zwei Spielmünzen in einen gemeinsamen Topf. Darin liegen nun zwanzig Münzen. Eine Dachreparatur kostet zwölf. Zusammen können die Familien diese Reparatur bezahlen, obwohl eine einzelne Familie nur zwei Münzen beigetragen hat. Vorher vereinbaren sie, wann geholfen wird. Genau diese Regeln sind wichtig. Niemand darf einfach Geld nehmen, weil gerade ein neues Spiel gewünscht wird. Bei einer echten Versicherung heißt das Geld für den Schutz Beitrag. Der Vertrag erklärt, welche Schäden versichert sind. Bleibt das Dach heil, war die Zahlung trotzdem für den Schutz gedacht. Du musst keine Versicherung auswählen. Heute darfst du erst einmal entdecken, wie gemeinsames Vorsorgen funktioniert.
Für dich erklärt: 10 bis 15 Jahre
Morgenstadt zeigt einen Risikoausgleich. Viele Menschen zahlen einen überschaubaren Beitrag, damit einzelne versicherte Schäden nicht allein getragen werden müssen. Die Leistung hängt dabei vom Vertrag ab. Entscheidend sind beispielsweise der versicherte Schaden, der Beginn des Schutzes und die vereinbarte Höchstsumme. Der Beitrag ist deshalb kein Guthaben, das dir persönlich gehört. In einem schadenfreien Jahr wurde trotzdem das vereinbarte Risiko übernommen. Unser Modelltopf hat allerdings Grenzen: Werden gleichzeitig viele Häuser beschädigt, kann er schnell leer sein. Echte Versicherer berechnen Risiken deshalb sorgfältig und halten Mittel für Zahlungen bereit. Zusätzlich können sie große Risiken weiter verteilen. Vorsicht bleibt sinnvoll. Eine Versicherung repariert die finanziellen Folgen, sie stoppt keinen echten Sturm und ersetzt nicht alle verlorenen Erinnerungen.
Für dich erklärt: 15 bis 18 Jahre
Versicherung macht ungewisse finanzielle Folgen gegen einen vereinbarten Beitrag teilweise planbar. Die Leistung ist an einen definierten Versicherungsfall und weitere Vertragsbedingungen gebunden. Risikogemeinschaft bedeutet dabei nicht, dass alle Beteiligten dieselben Beiträge zahlen oder sämtliche Risiken abgedeckt werden. Private Versicherungen kalkulieren häufig nach Merkmalen des versicherten Risikos. Das unterscheidet sie vom Solidarprinzip bestimmter Sozialversicherungen. Unser einfacher Münztopf zeigt nur die Verteilung von Schäden. In der Realität kommen unter anderem Verwaltung, Reserven und der Umgang mit großen gleichzeitigen Schäden hinzu. Die Prämie einer reinen Risikoversicherung ist kein individueller Sparbetrag. Ausbleibende Schäden machen sie deshalb nicht rückwirkend nutzlos. Zugleich lohnt sich nicht jede Absicherung: Später prüfst du, welche Folgen du selbst tragen kannst und welche deine Zukunft ernsthaft gefährden könnten. Gute Vorsorge verbindet Schutz, Rücklagen und Schadenvermeidung.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Dieses Jahr blieb jedes Modelldach heil. Was hat der Beitrag geleistet?
Jetzt erklärst du es
Male zehn Häuser. Zeichne zu jedem Haus zwei Münzen. Streiche zwölf Münzen für die vereinbarte Dachreparatur durch. Wie viele bleiben? Male außerdem eine Sache, die Schäden verhindern könnte.
Eine mögliche Lösung entdecken
Zehn mal zwei ergibt zwanzig Münzen. Zwanzig minus zwölf ergibt acht Münzen im Modelltopf. Eine festgeklammerte Dachkante oder ein windgeschützter Standort wäre eine passende Vorsorgeidee.
Jetzt erklärst du es
Zwölf Modellhäuser zahlen je fünf Münzen. Eine Reparatur kostet vierzig. Rechne den Topf nach einem Schaden aus. Reicht er für zwei solche Schäden? Schreibe eine Regel auf, die vor dem Mitmachen feststehen sollte.
Eine mögliche Lösung entdecken
Zwölf mal fünf sind sechzig. Nach einem Schaden bleiben zwanzig. Zwei Schäden kosten achtzig, also fehlen zwanzig Münzen. Eine sinnvolle Regel wäre, welche Sturmschäden und welche Höchstleistung vereinbart sind.
Jetzt erklärst du es
Ein fiktives Jahresmodell nimmt 200 Beiträge zu je zehn Münzen ein. Vereinbarte Schäden kosten zusammen 1.400, Verwaltung 200 und neue Reserve 300. Rechne den verbleibenden Betrag aus. Begründe, weshalb dieser Rest nicht automatisch dein persönliches Guthaben ist.
Eine mögliche Lösung entdecken
Die Einnahmen betragen 2.000 Münzen. Nach 1.400 plus 200 plus 300 bleiben 100. Daraus entsteht kein individuelles Auszahlungsrecht: Beiträge bezahlen die vereinbarte Risikoübernahme; mögliche Überschüsse werden nach Rechtsform und Vertragsregeln behandelt.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Kein Schaden bedeutet nicht, dass der Schutz umsonst war.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Diese Lektion erklärt Risikoausgleich mit einem bewusst einfachen Modell. Sie ist kein Kalkulationsbeispiel für einen realen Versicherer. Private Versicherungen übernehmen vertraglich definierte Risiken; Beiträge finanzieren unter anderem Leistungen, Verwaltung und notwendige Vorsorge. Risikogemeinschaft ist dabei nicht mit der einkommensbezogenen Solidarität der gesetzlichen Sozialversicherung gleichzusetzen. Risikomerkmale, Ausschlüsse und vereinbarte Summen können sich unterscheiden. Besprechen Sie mit Ihrem Kind, dass Schutz auch ohne eigenen Schaden einen Nutzen hat, aber nicht jedes Produkt benötigt wird. Ebenso wichtig ist Schadenvermeidung. Lassen Sie das Kind Regeln prüfen, ohne ihm Verantwortung für den Versicherungsstatus Ihrer Familie zu übertragen. Niemand ist wegen fehlender Policen ein schlechter Mensch. Für Ihren eigenen Vertragscheck helfen vier Fragen: Wer ist versichert, wogegen, ab wann und in welcher Höhe? Ein gemeinsamer Topf allein garantiert keine unbegrenzte Zahlungsfähigkeit. Im Modell sind Beträge frei erfunden; sie stellen weder echte Beiträge noch erwartete Schäden dar. Entscheidungen über echte Verträge treffen Erwachsene anhand ihrer persönlichen Situation.
Ihre kurze Checkliste
- Versicherte Personen und versicherten Gegenstand eines bestehenden Vertrags gemeinsam im Versicherungsschein finden.
- Beginn des Schutzes und vereinbarte Laufzeit markieren.
- Einen gedeckten Fall und einen Ausschluss in einfachen eigenen Worten erklären.
- Eine konkrete Maßnahme zur Schadenvermeidung auswählen, ohne das Kind mit Vertragsverantwortung zu belasten.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- BaFin: Risikogerechte Kalkulation und Unterschied zum Solidarprinzip
- GDV: Aufgaben der Versicherungswirtschaft
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Die Bäckerei, die sich etwas traut.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.