Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Warum war der Beitrag in Morgenstadt auch ohne Sturmschaden sinnvoll?
Er bezahlte den vereinbarten Schutz. Eine Versicherung ist bei reiner Risikoabsicherung kein persönliches Sparkonto.
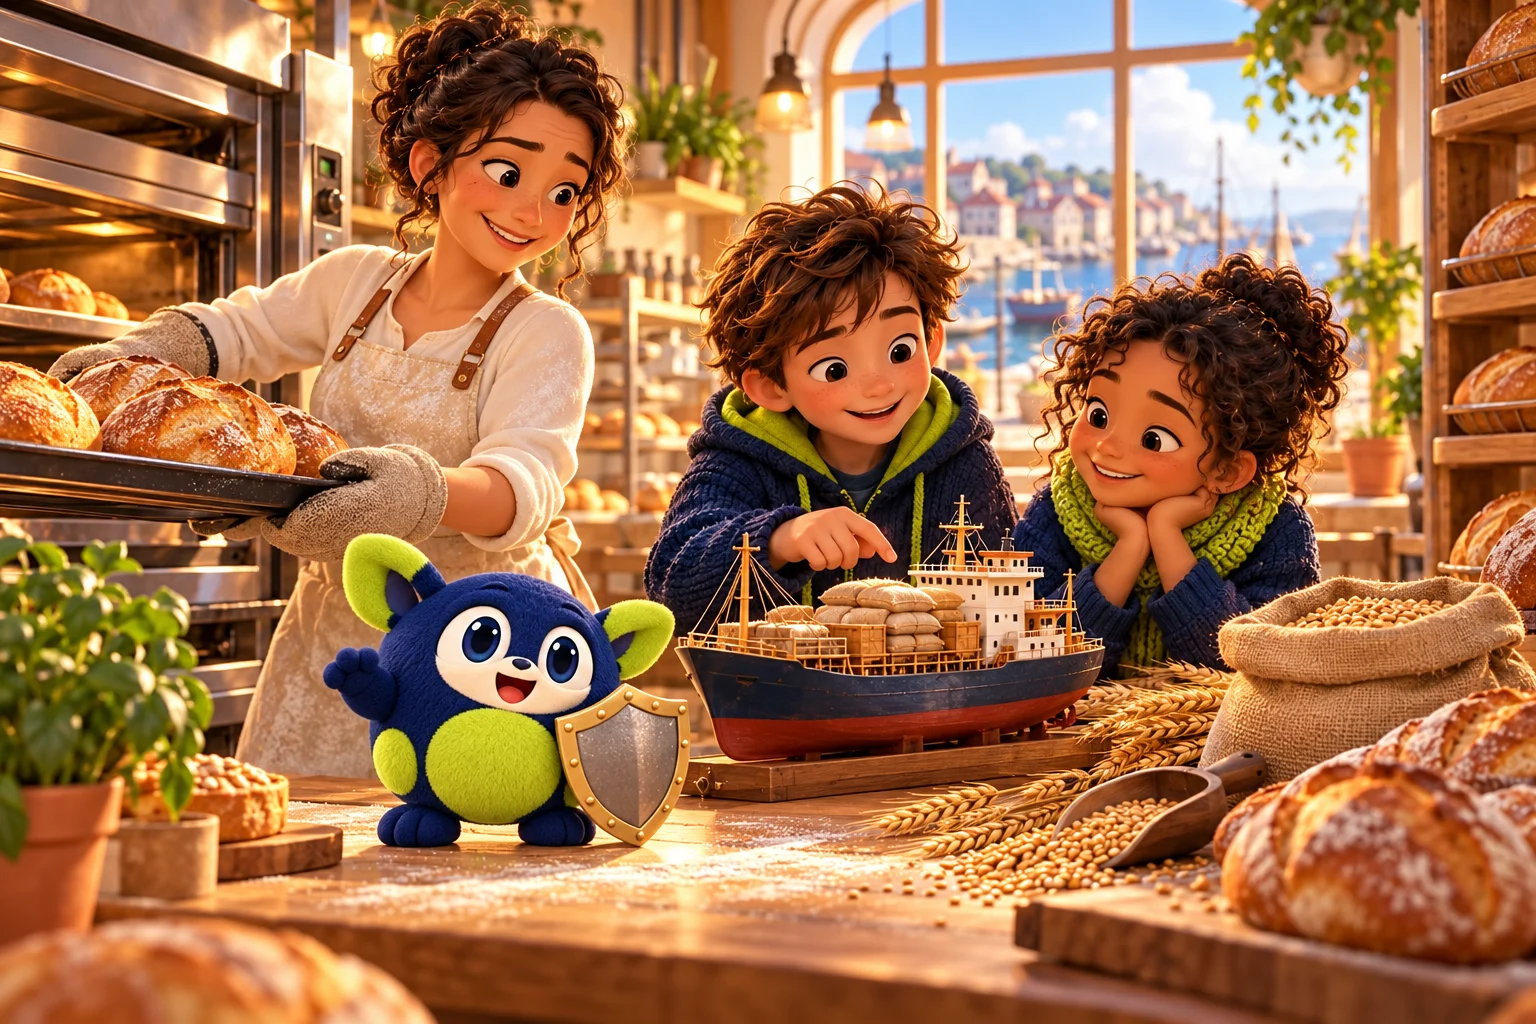
Am nächsten Nachmittag duftet es in der Schulwerkstatt nach warmen Brötchen. Lea hat welche mitgebracht, während Mila die Modellbäckerei bemalt. Sam stellt einen Lieferwagen davor. „Morgenstadt braucht Frühstück!“ Noa zeichnet eine Bäckerin namens Toni. Sie soll Brot backen, Menschen beschäftigen und den Sportverein beliefern. Doch als Lea die Karte für einen teuren Backofen hinlegt, wird die Runde still.
„Toni bezahlt den Ofen aus ihren Ersparnissen“, überlegt Noa. „Und wenn kurz danach ein Feuer alles beschädigt?“ Sam möchte die Bäckerei am liebsten gar nicht eröffnen. Mila schiebt seine Figur zurück vor die Tür. „Dann gibt es auch keine Brötchen, keinen Arbeitsplatz und keine Lieferung zum Fußballfest.“ Die Kinder entdecken: Ein großes Risiko kann sogar eine gute Idee ausbremsen.
Das Maskottchen klettert auf den Lieferwagen und hält zwei Karten hoch: Vorbeugen und Absichern. Lea fragt, was zuerst helfen könnte. „Ein sicher eingebauter Ofen“, sagt Mila. „Rauchmelder und ein geübter Notfallplan“, ergänzt Noa. Sicherheit verschwindet nicht hinter einer Police. Für manche verbleibenden finanziellen Folgen kann Toni außerdem passenden Versicherungsschutz vereinbaren. Im Modell geht es um Schäden an der betrieblichen Einrichtung durch Feuer.
Sam legt einen Vertrag neben die Bäckerei. „Dann wird jedes Problem bezahlt?“ Lea dreht die Karte um. Dort stehen versicherte Gefahren, Grenzen und ein Eigenanteil. „Auch hier müssen wir genau hinsehen. Ein kaputter Ofen wegen normaler Abnutzung ist nicht automatisch ein versicherter Feuerschaden.“ Mila ergänzt ein kleines Feld für laufende Beiträge. Planbare Kosten müssen in Tonis Rechnung Platz haben, bevor die Bäckerei öffnet.
Jetzt zieht Noa eine weitere Karte: Nach einem versicherten Brand bleibt die Backstube vorübergehend geschlossen. Der Ofen kann ersetzt werden, aber in dieser Zeit fehlen Einnahmen. „Das ist noch ein anderes Problem“, erkennt Sam. Lea nickt. Auch dafür gibt es besondere Absicherungen, deren Voraussetzungen geprüft werden müssen. Eine einzige Police ist kein Zauberknopf. Die Kinder zeichnen neben den Ofen eine zweite, zunächst offene Prüffrage.
Schließlich verbindet Mila die Bäckerei mit der Mühle, dem Lieferdienst und dem Sportplatz. „Wenn Toni besser planen kann, hilft das auch anderen.“ Sam stellt den Laden wieder auf. Er hat seinen Mut zurück, diesmal zusammen mit einem Plan. Versicherung macht die Idee nicht automatisch erfolgreich. Aber geeigneter Schutz kann helfen, ein tragbares Risiko einzugehen. Morgenstadt bekommt seine Bäckerei. Beim nächsten Treffen steht vor ihrer Scheibe ein Fußballtor.
Kapitel 02
Deine Entdeckung
Unternehmen brauchen Menschen, Material, Geld und gute Ideen. Sie müssen außerdem damit umgehen, dass etwas schiefgehen kann. Versicherungen können bestimmte finanzielle Folgen übernehmen und dadurch Planung und Investitionen erleichtern. Andere Risiken bleiben beim Unternehmen, etwa ob Kundinnen und Kunden sein Angebot überhaupt mögen.
Ein Schaden kann mehrere Folgen haben. Ein beschädigter Ofen und fehlende Einnahmen während einer Schließung sind verschiedene Fragen. Ob und wie etwas versichert ist, hängt vom Vertrag ab. Schadenvermeidung, Reserven und passende Versicherungen ergänzen sich. Keine dieser Aufgaben wird durch einen schönen Werbesatz ersetzt.
Für dich erklärt: 7 bis 10 Jahre
Eine Bäckerei braucht einen Ofen. Die Bäckerin möchte ihn kaufen, hat aber eine Frage: Was passiert, wenn ein versichertes Feuer den Ofen beschädigt? Ohne Hilfe könnte der Ersatz sehr schwer werden. Ein passender Vertrag kann bestimmte Kosten übernehmen. Dafür bezahlt die Bäckerin regelmäßig einen Beitrag. Sie achtet trotzdem auf Sicherheit. Versicherung bedeutet nicht, dass man mit Feuer spielen darf. Jetzt kann die Bäckerin besser planen. Davon haben auch andere etwas: Die Mühle verkauft Mehl, Menschen arbeiten in der Backstube und die Nachbarschaft bekommt Brot. Trotzdem wird nicht jedes Problem bezahlt. Wenn niemand die Brötchen kaufen möchte, ist das kein normaler Fall für eine Feuerversicherung. Schutz und eine gute Geschäftsidee gehören zusammen.
Für dich erklärt: 10 bis 15 Jahre
Ein Unternehmen geht Risiken ein, bevor es Geld verdient. Es kauft zum Beispiel einen Ofen, bezahlt Beschäftigte und bestellt Vorräte. Geeignete Versicherungen können die finanziellen Folgen bestimmter Ereignisse begrenzen. Dadurch werden manche Vorhaben leichter planbar. Das bedeutet nicht, dass die Versicherung wirtschaftlichen Erfolg verspricht. Ob die Brötchen schmecken, genug Menschen einkaufen oder die Kalkulation stimmt, bleibt eine andere Frage. Außerdem kann derselbe Brand unterschiedliche Schäden verursachen: Der Ofen ist beschädigt, Waren werden unbrauchbar und Einnahmen fehlen während der Reparatur. Diese Folgen sind nicht automatisch alle im gleichen Umfang gedeckt. Wer gründet, sollte deshalb den gesamten Ablauf betrachten. In Morgenstadt legen wir für jede Folge eine eigene Fragekarte aus und prüfen die vereinbarten Antworten.
Für dich erklärt: 15 bis 18 Jahre
Versicherung kann Investitionen erleichtern, indem sie bestimmte ungewisse Schadenfolgen gegen planbare Beiträge begrenzt. Das hilft Unternehmen, Lieferbeziehungen und manchmal auch Finanzierungen verlässlich zu gestalten. Es ist jedoch zu pauschal, jede wirtschaftliche Tätigkeit ohne Versicherung für unmöglich zu erklären. Entscheidend sind Risiko, Vertrag, Eigenmittel und Geschäftsmodell. In unserer Bäckerei muss die Unternehmerin mehrere Ebenen unterscheiden: den beschädigten Ofen, verdorbene Vorräte, fortlaufende Kosten und entgangene Einnahmen. Eine Sachversicherung und eine Betriebsunterbrechungsdeckung können unterschiedliche Voraussetzungen und Grenzen haben. Dazu kommen Prävention, Selbstbehalte und Reserven. Der Preis für Schutz gehört in die laufende Kalkulation. Versicherung bezahlt außerdem nicht automatisch eine schlechte Geschäftsidee oder mangelnde Nachfrage. Dein Lernziel ist deshalb, Risiken in verständliche Fragen zu zerlegen. Damit kannst du später Angebote prüfen, gezielt Fachleute einbeziehen und unternehmerischen Mut mit tragfähiger Planung verbinden.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Toni hat einen Ofenschutz gegen vereinbarte Feuerschäden. Die Bäckerei bleibt nach einem Brand geschlossen. Was ist klug?
Jetzt erklärst du es
Male die Bäckerei in die Mitte. Zeichne außen eine Mühle, einen Lieferdienst und eine Familie. Verbinde die Bilder. Schreibe oder male zu jeder Verbindung, was weitergegeben wird.
Eine mögliche Lösung entdecken
Die Mühle liefert Mehl an die Bäckerei. Der Lieferdienst bringt Brötchen weiter. Die Familie kauft Brot und bezahlt dafür. Geld und Waren verbinden die Beteiligten. Wenn die Bäckerei ausfällt, können auch andere diese Unterbrechung bemerken.
Jetzt erklärst du es
Ordne drei Karten zu: Ofen durch versichertes Feuer beschädigt; Geschäft während Reparatur geschlossen; Kunden mögen das neue Brot nicht. Welche Frage gehört zu Sachschaden, welche zu Betriebsunterbrechung und welche zum normalen Geschäftsrisiko?
Eine mögliche Lösung entdecken
Der Ofen gehört zur Sachschadenfrage. Die Schließung betrifft eine mögliche Betriebsunterbrechungsdeckung mit eigenen Voraussetzungen. Fehlende Nachfrage ist normales Geschäftsrisiko und wird durch eine übliche Feuerversicherung nicht ausgeglichen.
Jetzt erklärst du es
Für einen fiktiven Betrieb stehen 100 Monatsmünzen zur Verfügung. Material kostet 45, Raum und Energie 25, Personal 20, modellhafter Schutz 4. Rechne den Rest. Nenne zwei Schadenfolgen, die der Betrieb vor einem echten Abschluss getrennt prüfen sollte.
Eine mögliche Lösung entdecken
45 plus 25 plus 20 plus 4 sind 94. Es bleiben sechs Monatsmünzen. Zu prüfen wären beispielsweise Ersatz der beschädigten Einrichtung und finanzielle Folgen einer Betriebsschließung. Vier Münzen sind eine erfundene Modellgröße, kein Versicherungsangebot.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Passender Schutz kann aus einer vorsichtigen Idee ein machbares Vorhaben machen.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Die Geschichte zeigt Versicherung als wirtschaftliche Hilfe, ohne unternehmerischen Erfolg zu versprechen. Sachschäden, Ertragsausfälle und Haftungsrisiken brauchen jeweils passende Prüfungen. Eine Betriebsunterbrechungsdeckung kann beispielsweise an einen versicherten Sachschaden, bestimmte Ursachen und zeitliche Grenzen gebunden sein. Die Modellbäckerei benennt deshalb Fragen statt Tarifempfehlungen. Ein reales historisches Beispiel für die Bedeutung tragbarer Versicherungsprämien ist die Unity-Initiative von Marsh, Lloyd’s und der ukrainischen Regierung. Sie startete im November 2023 für Getreide und andere wichtige Lebensmitteltransporte über das Schwarze Meer. Im März 2024 wurde sie auf Schiffe mit weiterer nichtmilitärischer Fracht erweitert. Die öffentlich-private Zusammenarbeit ermöglichte günstigere Kriegsrisikoprämien und unterstützte den Handel. Das ist eine datierte Entwicklung, keine Aussage über heutige Beiträge oder die Rentabilität jedes Exports. Vermischen Sie diesen Fall nicht mit Angriffen im Roten Meer. Für jüngere Kinder genügt die Bäckerei. Ältere können untersuchen, wie ein finanziell beherrschbares Risiko ganze Lieferketten unterstützt und welche Risiken trotzdem bei den Beteiligten bleiben.
Ihre kurze Checkliste
- Bei einem eigenen Betrieb versicherte Sachen, Gefahren und Betriebsorte im Vertrag abgleichen.
- Für eine mögliche Schließung Voraussetzungen, Leistungsdauer und Höchstbeträge der Ertragsausfalldeckung prüfen.
- Regelmäßige Sicherheitsprüfungen und vorhandene Notfallabläufe dokumentieren.
- Bei historischen Beispielen Ereignisdatum und heutigen Vertragsstand klar auseinanderhalten.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- GDV: Versicherungswirtschaft und Investitionen
- Marsh: Erweiterung der Unity-Versicherung, März 2024
- Ukrainische Regierung: Unity und nichtmilitärische Schiffsfracht
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Der Ball und die kaputte Scheibe.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.