Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Welche zwei Aufgaben hat eine passende Haftpflichtversicherung?
Sie übernimmt versicherte berechtigte Forderungen und wehrt unbegründete Forderungen ab.
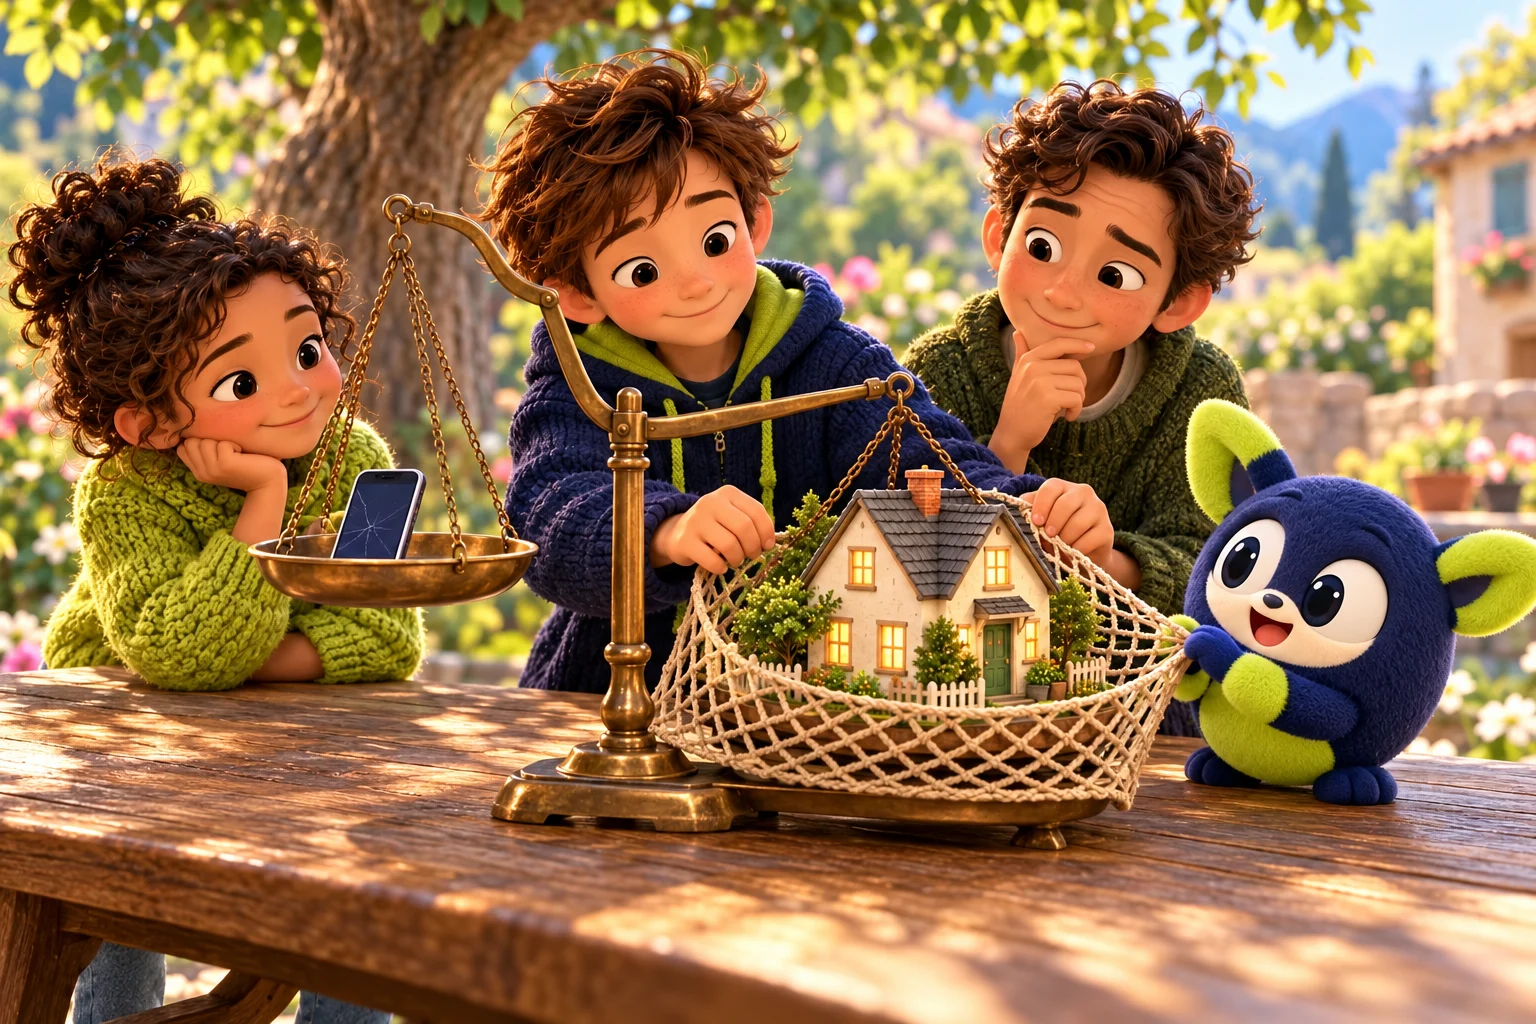
Morgenstadt bekommt einen Laden für Spiele, Kopfhörer und bunte Handyhüllen. Mila stellt ein winziges Smartphone ins Schaufenster. Daneben klebt Sam ein großes Schild: Schutz für alles! Noa lacht. „Dann brauchen wir wohl für jeden Bleistift einen Vertrag.“ Lea stellt zwei Körbe auf den Tisch. Einer heißt Selbst tragen, der andere Hilfe nötig. „Heute sortieren wir genauer.“
Die erste Karte zeigt einen verschwundenen Radiergummi. Die zweite ein beschädigtes Handy. Die dritte beschreibt einen sehr großen Schaden, für den jemand rechtlich einstehen muss. Sam legt alles sofort in den Schutzkorb. Mila hält ihn auf. „Unser Geld reicht doch nicht für unendlich viele Beiträge.“ Das Maskottchen setzt sich zwischen die Körbe und zeigt auf eine Frage: Was würde dieser Verlust für uns bedeuten?
Noa zählt die Spielrücklage. Für einen Radiergummi reicht sie leicht. Beim Handy müsste die Modellfamilie länger sparen oder vorerst ein einfacheres Gerät nutzen. Eine riesige berechtigte Schadenersatzforderung könnte dagegen die ganze Planung überfordern. „Wir schauen also nicht nur darauf, was oft passiert“, entdeckt Mila. „Sondern auch darauf, welche Folgen wir selbst bewältigen können.“ Lea nickt. Genau diese Unterscheidung hilft beim Priorisieren.
Nun bekommen die Kinder zwei fiktive Schutzkarten. Bei einer übernimmt die Modellfamilie die ersten zwanzig Münzen eines gedeckten Schadens selbst. Das heißt Selbstbehalt. „Dafür muss dieses Geld im Ernstfall auch da sein“, sagt Sam. Die andere Karte nennt einen anderen Beitrag und andere Grenzen. Einfach nur die kleinere Beitragszahl anzukreisen reicht nicht. Gemeinsam lesen sie, was jeweils geschützt ist und was nicht.
Mila findet noch eine Karte mit einem verlorenen Spielstand. „Das lässt sich nicht einmal mit Geld vollständig reparieren.“ Sie erstellt gleich eine Sicherungskopie ihres Bauplans. Noa legt die Karte neben einen neuen dritten Platz: Vorbeugen. Schutz vor finanziellen Folgen, eine Rücklage und kluge Vorsicht erfüllen unterschiedliche Aufgaben. Nicht jedes Problem braucht einen Vertrag. Manchmal helfen ein Passwort, eine Hülle oder ein sicherer Abstellort.
Am Ende gibt es keine Siegerfamilie mit den meisten Policen. Die Kinder vergleichen vielmehr ihre Begründungen. Eine Familie hat wenig freie Mittel, eine andere kann größere kleine Schäden selbst tragen. Beide dürfen passende Entscheidungen treffen. Sam ändert sein Ladenschild: Erst verstehen, dann auswählen. Lea freut sich über den neuen Plan. „Morgen fragen wir, woher das Geld für Rücklagen, Beiträge und Wünsche eigentlich regelmäßig kommt.“
Kapitel 02
Deine Entdeckung
Eine Versicherung ist besonders dann wichtig zu prüfen, wenn ein möglicher Schaden die finanzielle Grundlage ernsthaft gefährden könnte. Kleine ersetzbare Verluste lassen sich häufig besser mit einer eigenen Rücklage auffangen. Was klein oder schwer tragbar ist, hängt von der Situation der Familie ab.
Ein Selbstbehalt ist der vereinbarte Anteil, den du bei einem gedeckten Schaden selbst trägst. Er kann den Beitrag beeinflussen, muss aber bezahlbar bleiben. Vergleiche immer auch Umfang und Grenzen des Schutzes. Weder ein niedriger noch ein hoher Preis beweist allein, dass ein Vertrag zu dir passt.
Für dich erklärt: 7 bis 10 Jahre
Nicht jeder Verlust ist gleich schwer. Einen Bleistift kannst du oft leicht ersetzen. Ein sehr großer Schaden kann eine Familie dagegen lange belasten. Darum überlegen Erwachsene, welche Risiken sie selbst tragen können und wo sie Versicherungsschutz brauchen. Eine Rücklage ist Geld für später oder für Überraschungen. Sie hilft bei kleineren Ausgaben. Versicherung übernimmt bestimmte größere oder andere vereinbarte Risiken. Manchmal bezahlt die Familie einen Teil des Schadens selbst. Dieser Teil heißt Selbstbehalt. Auch dafür muss Geld übrig sein. Du musst jetzt keine Verträge kaufen. Du darfst aber fragen: Was würde uns wirklich fehlen? Was können wir vorsichtig behandeln? Und für welche Entscheidung holen wir Hilfe? Gute Fragen sind heute dein wichtigstes Werkzeug.
Für dich erklärt: 10 bis 15 Jahre
Beim Priorisieren brauchst du zwei Blickrichtungen: Wie wahrscheinlich ist ein Schaden und wie schwer wären seine Folgen? Ein häufiges kleines Missgeschick ist anders zu beurteilen als ein seltener Schaden, der deine finanzielle Zukunft gefährden könnte. Rücklagen und Versicherungsschutz ergänzen sich. Für einen selbst tragbaren Verlust kann eine Rücklage genügen. Bei großen Risiken kann passende Versicherung sinnvoll sein. Achte außerdem auf den Selbstbehalt. Das ist der Anteil eines gedeckten Schadens, den die Familie selbst übernimmt. Ein höherer Selbstbehalt ist nur tragbar, wenn das Geld tatsächlich verfügbar wäre. Auch Beiträge, Ausschlüsse und Höchstbeträge gehören zum Vergleich. Eine gute Entscheidung lautet nicht automatisch alles versichern oder niemals versichern. Sie passt zu den Folgen und den vorhandenen Möglichkeiten.
Für dich erklärt: 15 bis 18 Jahre
Eine sinnvolle Absicherungsreihenfolge richtet sich nach möglichem Schaden und eigener Tragfähigkeit. Existenzielle Risiken können Alltag, Einkommen oder langfristige Pläne stark beeinträchtigen. Überschaubare Verluste sind dagegen häufig aus Reserven tragbar. Diese Einordnung ist individuell: Derselbe Geräteverlust kann zwei Haushalte unterschiedlich treffen. Deshalb sind pauschale Urteile über jede Handyversicherung wenig hilfreich, während die Priorität großer Risiken gut begründbar ist. Vergleiche bei Angeboten versicherte Gefahren, Ausschlüsse, Summengrenzen, Selbstbehalte und laufende Beiträge. Ein hoher Selbstbehalt kann nur funktionieren, wenn entsprechende Liquidität vorhanden ist. Der Vertriebsweg sagt ebenso wenig allein über Qualität aus wie der Preis. Auch teure Verträge können unpassend sein. Prävention bleibt ein weiterer Baustein. Du lernst hier keine starre Einkaufsliste, sondern eine Methode: mögliche Folgen benennen, eigenen finanziellen Puffer prüfen und verbleibende Risiken gezielt absichern.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Ein Vertrag hat einen günstigen Beitrag, aber einen Selbstbehalt, den die Familie nicht aufbringen könnte. Was ist sinnvoll?
Jetzt erklärst du es
Male einen Radiergummi, ein Handy und ein Haus. Schreibe oder male daneben: leicht ersetzbar, genauer prüfen oder sehr großer möglicher Verlust. Mehr als eine Antwort darf sinnvoll sein. Begründe eine Entscheidung.
Eine mögliche Lösung entdecken
Ein Radiergummi ist meistens leicht ersetzbar. Beim Handy kommt es auf Wert und Rücklage an. Der Verlust eines ganzen Hauses kann finanziell sehr schwer wiegen. Entscheidend ist die Situation, nicht die Größe des gemalten Bildes.
Jetzt erklärst du es
Im Modell ist ein Schaden von achtzig Münzen vollständig gedeckt. Der Selbstbehalt beträgt dreißig. Rechne Eigenanteil und Leistung aus. Eine Familie hat nur zehn Münzen Rücklage. Passt dieser Selbstbehalt ohne weitere Planung?
Eine mögliche Lösung entdecken
Die Familie trägt dreißig Münzen, der Modellversicherer fünfzig. Mit zehn Münzen Rücklage fehlen zwanzig für den Eigenanteil. Der Selbstbehalt wäre so nicht gut vorbereitet; die Familie müsste Rücklage oder Vertragsgestaltung überprüfen.
Jetzt erklärst du es
Vergleiche zwei reine Modellangebote für denselben vollständig gedeckten Schaden von 600 Münzen. A kostet jährlich 24 und hat 100 Selbstbehalt. B kostet jährlich 12 und hat 300 Selbstbehalt. Berechne Jahreskosten bei keinem und bei genau einem solchen Schaden. Welche zusätzliche Frage ist wichtig?
Eine mögliche Lösung entdecken
Ohne Schaden kostet A 24 und B zwölf. Mit einem Schaden trägt die Person bei A insgesamt 124, bei B 312 Münzen. Zusätzlich muss geprüft werden, ob der Selbstbehalt sofort bezahlbar ist. Die Zahlen sind erfunden; echte Bedingungen könnten sich außerdem im Umfang unterscheiden.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Der wichtigste Schutz ist nicht der für das teuerste Lieblingsding.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Die Verbraucherzentralen empfehlen, existenzbedrohende Risiken vorrangig abzusichern und Policen für kleinere Schäden kritisch zu prüfen. Daraus folgt kein ausnahmsloses Verbot von Geräteversicherungen. Entscheidend sind eigener finanzieller Spielraum, vorhandene Rücklagen und Vertragsumfang. Vermeiden Sie bei Kindern beschämende Vergleiche zwischen Familien. Ein Haushalt mit wenig Rücklage hat nicht schlechter geplant; seine Möglichkeiten können schlicht anders sein. Die Modellangebote dienen ausschließlich dem Rechnen. Sie bilden weder marktübliche Beiträge noch Schadenwahrscheinlichkeiten ab. Prüfen Sie bei einem echten Vergleich dieselben Leistungen, Selbstbehalte, Entschädigungsgrenzen, Ausschlüsse und Pflichten. Eine Beitragsersparnis kann einen im Alltag nicht bezahlbaren Eigenanteil nicht ersetzen. Ebenso wenig ist ein Onlineabschluss ein Beweis für schlechte Bedingungen oder ein hoher Beitrag eine Garantie für guten Service. Besprechen Sie zusätzlich praktische Prävention. Bei einem Geräteverlust können beispielsweise Sicherungskopien wichtige Daten retten, während eine Geldzahlung diese nicht automatisch zurückbringt. Die Entscheidung über echte Policen bleibt bei den Erwachsenen und sollte regelmäßig zur aktuellen Lebenssituation passen.
Ihre kurze Checkliste
- Die drei finanziell schwersten persönlichen Risiken aufschreiben und bestehenden Schutz zuordnen.
- Für jeden Selbstbehalt prüfen, ob er aus verfügbarer Rücklage bezahlt werden könnte.
- Vergleichsangebote auf identische Gefahren, Grenzen und Ausschlüsse prüfen.
- Kleine Zusatzpolicen zusammenrechnen und ihren Nutzen im Familienbudget bewerten.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- Verbraucherzentrale: Welche Versicherung brauche ich?
- Verbraucherzentrale: Versicherungs-Check und individueller Bedarf
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Wenn die Geldquelle Pause macht.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.