Dein Weg durch diese Geschichte
Dein Abenteuer einstellen
Freiwillig, am besten mit deinen Eltern aktivieren: Nur für den persönlichen Glückwunsch werden Spitzname und Lektion über Make an OpenAI gesendet. Ohne diese Auswahl hörst du das Lob ohne Namen.
Eine freundliche weibliche KI-Stimme von OpenAI. Sie spricht nur auf deinen Wunsch, ohne Mikrofon.
Kein Konto nötig. Deine Auswahl und dein Fortschritt bleiben auf diesem Gerät.
Kapitel 01
Die Geschichte
Weißt du noch? Warum kann eine feste Unfallleistung auch bei späterer Heilung möglich sein?
Wenn ein entsprechender Zusatzbaustein vereinbart ist und seine Voraussetzungen erfüllt sind. Das ist keine allgemeine Leistung jeder Unfallversicherung.
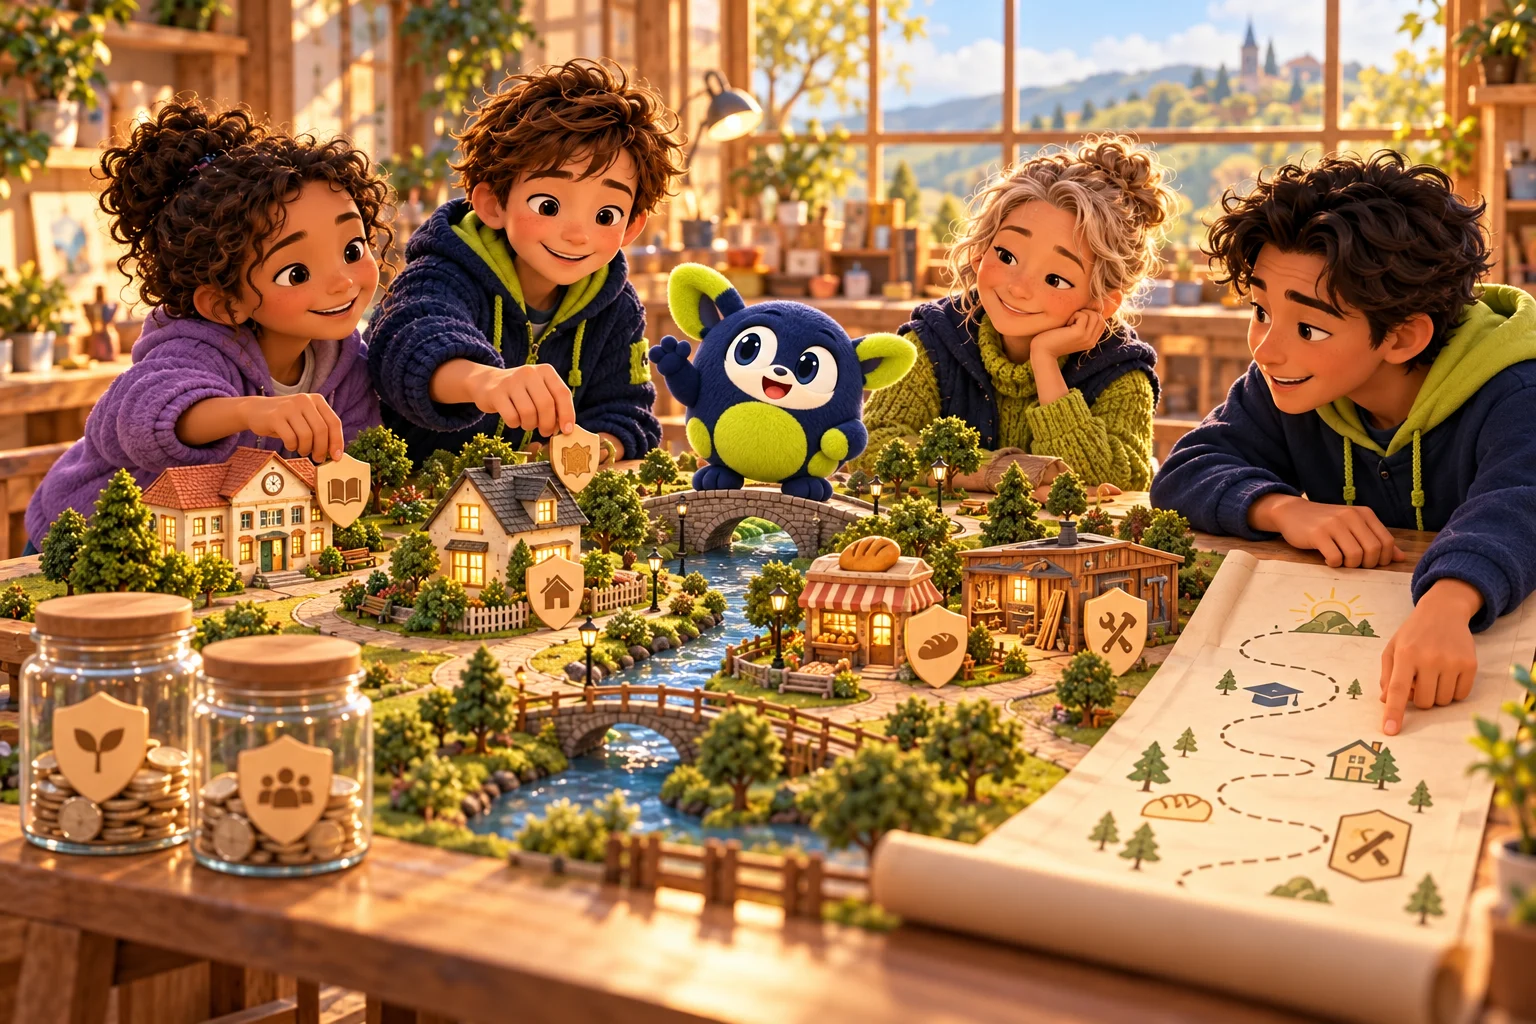
Das Schulfest beginnt. Morgenstadt leuchtet zwischen Papierbäumen, Werkstatt und Sportplatz. Noa, Mila und Sam stehen vor ihrer letzten Station: dem Stresstest. „Klingt ein bisschen anstrengend“, sagt Sam. Das Maskottchen hält eine Sprechblase hoch: Wir testen einen Plan, nicht deinen Mut. Lea zeigt auf die Spielfiguren. „Alle Fälle betreffen erfundene Erwachsene. Ihr könnt jederzeit neu anfangen und müsst keine Familiengeheimnisse eingeben.“
Auf dem Bildschirm hat eine Figur 3.000 Modellmünzen im Depot und eine kleine Rücklage. Jeden Monat kommen Einnahmen hinzu und Ausgaben gehen ab. Die Kinder wählen zunächst einen kaputten Alltagsgegenstand. „Das können wir vielleicht aus der Rücklage bezahlen“, sagt Mila. Danach betrachten sie einen langen Einkommensausfall. Plötzlich werden dieselben Monatsausgaben zu einer ganz anderen Aufgabe. Noa erinnert sich: Die Größe der möglichen Folgen ist wichtiger als ein besonders auffälliges Bild.
Sie starten zwei Zeitlinien mit denselben Anfangswerten und demselben Ereignis. Eine enthält passenden Modellschutz, die andere nicht. In der geschützten Linie werden auch Beiträge abgezogen. Leistungen kommen nur hinzu, wenn die ausdrücklich gezeigten Voraussetzungen erfüllt sind. „Sonst würden wir die Versicherung unfair schönrechnen“, stellt Sam fest. Das Maskottchen zeigt eine zusätzliche Runde ohne Schaden. Dort kostet Schutz ebenfalls Beitrag, obwohl nichts ausgezahlt wird.
Nun wählen sie eine längere Krankheit. Lea lässt sie erst die Karten lesen. Krankschreibung, Berufsunfähigkeit und Unfall sind unterschiedliche Dinge. Nicht jeder Vertrag reagiert auf jedes Ereignis. Gesetzliche und private Hilfen können verschiedene Aufgaben und Zeitpunkte haben. Wo im vereinfachten Modell eine Lücke bleibt, schrumpft die Rücklage oder das Depot. „Der Markt kann gleich bleiben und unser Vermögen trotzdem kleiner werden“, sagt Mila. Diesmal erkennt sie den Zusammenhang sofort.
Die drei verschieben ihre Regler noch einmal. Nicht alles soll versichert werden, und nicht das gesamte Geld soll im Depot feststecken. Sie prüfen zuerst große tragbare und untragbare Folgen, dann Rücklage, passenden Schutz und langfristiges Sparen. Einen perfekten Einheitsplan gibt es nicht. „Wenn unsere Familie anders aussieht als die Spielfigur?“, fragt Noa. „Dann entscheiden Erwachsene anhand eurer wirklichen Situation“, sagt Lea. „Euer Wissen hilft beim Fragenstellen.“
Zum Abschluss erscheint kein Pokal für den höchsten Versicherungsgewinn. Stattdessen leuchten die Fähigkeiten auf, die sie gelernt haben: Risiken unterscheiden, Regeln lesen, fair vergleichen und Hilfewege kennen. Das Maskottchen winkt neben Morgenstadts Rathaus. „Du hast verstanden, warum ein guter Plan mehrere Teile braucht“, sagt Lea. Sam zeigt den Gästen den Neustartknopf. Mila öffnet das Arbeitsheft, Noa begrüßt die nächste Gruppe. Ihre Stadt ist fertig. Ihre Fragen dürfen weiterwachsen.
Kapitel 02
Deine Entdeckung
Rücklage, Versicherung und langfristige Geldanlage haben unterschiedliche Aufgaben. Eine Rücklage hilft bei kurzfristigen selbst tragbaren Ausgaben. Passender Versicherungsschutz kann vereinbarte große finanzielle Folgen auffangen. Ein Depot dient langfristigen Zielen und kann trotzdem für den Alltag aufgebraucht werden, wenn Einkommen ausfällt.
Ein fairer Stresstest verwendet gleiche Anfangswerte und dasselbe Ereignis. Beiträge, Einnahmen, Ausgaben, Leistungen und Entnahmen werden sichtbar getrennt. Schutz zahlt nur bei passenden Bedingungen und kostet auch ohne Schaden Geld. Gute Entscheidungen bedeuten deshalb weder möglichst viele Verträge noch möglichst hohe Auszahlungen, sondern einen nachvollziehbaren Plan.
Für dich erklärt: 7 bis 10 Jahre
Morgenstadts Geld hat verschiedene Aufgaben. Ein Teil liegt bereit, wenn bald etwas bezahlt werden muss. Ein anderer Teil hilft bei langfristigen Wünschen. Versicherungen können bei bestimmten großen Schäden helfen, wenn der passende Schutz vereinbart ist. Dafür werden Beiträge bezahlt. Diese Aufgaben gehören zusammen, sind aber nicht gleich. Im Spiel kannst du ausprobieren, was passiert, wenn eine erwachsene Figur eine Zeit lang weniger Geld bekommt. Die Ausgaben verschwinden dann nicht einfach. Vielleicht hilft die Rücklage, vielleicht eine vereinbarte Leistung. Du darfst jeden Versuch neu starten. Deine Familie muss nicht genau wie die Spielfigur planen. Erwachsene kümmern sich um echte Entscheidungen. Du hast schon viel gelernt: hinsehen, nachfragen und überlegen, welche Hilfe wirklich zum Problem passt.
Für dich erklärt: 10 bis 15 Jahre
Im Stresstest untersuchst du einen erfundenen Plan. Rücklage, Einkommen, Versicherung und Depot werden gemeinsam sichtbar. Zuerst überlegst du, welche Schäden die Figur selbst tragen könnte und welche Folgen besonders groß wären. Dann vergleichst du zwei Verläufe mit gleichen Startwerten. In der geschützten Variante müssen auch Beiträge bezahlt werden. Eine Leistung wird nur eingesetzt, wenn die Modellbedingungen zum Ereignis passen. Eine Krankschreibung ist nicht automatisch Berufsunfähigkeit, und eine Unfallversicherung deckt nicht allgemein jede Krankheit. Wenn Einnahmen fehlen, können Rücklage und Depot für laufende Ausgaben gebraucht werden. Das passiert sogar ohne schlechte Börsenkurse. Dein Ziel ist deshalb kein Höchststand nach einem Schaden. Du willst verstehen, welche Teile des Plans helfen, wo Lücken bleiben und welche Fragen Erwachsene für ihre eigene Familie prüfen sollten.
Für dich erklärt: 15 bis 18 Jahre
Ein Schutzplan verbindet laufenden Geldfluss mit Vermögen und vertraglichen Leistungen. Priorisiere Risiken nach ihren finanziellen Folgen, nicht nach dem lautesten Werbeversprechen. Kleine selbst tragbare Schäden können eine Aufgabe der Rücklage sein. Große Einkommens- oder Haftungsrisiken brauchen eine gesonderte Prüfung. Im Modell vergleichst du identische Anfangswerte und Ereignisse. Berücksichtige Beiträge auch in schadenfreien Zeiträumen sowie mögliche Selbstbehalte, Grenzen und ungedeckte Ausgaben. AU, BU und Unfall haben unterschiedliche Leistungsvoraussetzungen; gesetzliche Leistungen und private Verträge dürfen nicht beliebig zusammengeworfen oder doppelt gezählt werden. Das Depot bleibt eine veränderbare Modellkopie, kein tatsächlich gesperrtes Geld. Beobachte, wann Entnahmen nötig werden und welcher Zeitraum überbrückt werden kann. Ein sinnvoller Plan schützt Handlungsmöglichkeiten, ohne das Budget mit unpassenden Verträgen zu überlasten. Die echten Entscheidungen hängen von Familie, Einkommen, vorhandener Absicherung und Lebensphase ab. Kinder und Jugendliche dürfen Fragen stellen, müssen aber keine familiären Versorgungslücken allein lösen.
Kapitel 03
Jetzt bist du dran
Dein Mitmach-Labor
Die Mitmachübung startet, sobald JavaScript bereit ist. Die Aufgabe darunter funktioniert auch auf Papier.
Woran erkennst du einen fairen Vergleich im Stresstest?
Jetzt erklärst du es
Male drei Töpfe: bald gebraucht, große vereinbarte Risiken und späterer Wunsch. Ordne Rücklage, passender Versicherungsschutz und langfristiges Sparen zu. Erkläre einen Unterschied in deinen eigenen Worten.
Eine mögliche Lösung entdecken
Rücklage passt zu bald gebraucht, Versicherungsschutz zu großen vereinbarten Risiken, langfristiges Sparen zum späteren Wunsch. Versicherung ist dabei kein persönlicher Spartopf; Beiträge bezahlen den vereinbarten Schutz.
Jetzt erklärst du es
Eine Modellfigur hat monatlich 1.000 Münzen notwendige Ausgaben und während eines Ereignisses 700 Münzen Einnahmen. Die Rücklage beträgt 900. Wie groß ist die monatliche Lücke und wie lange reicht die Rücklage ohne weitere Änderungen?
Eine mögliche Lösung entdecken
Die monatliche Lücke beträgt 300 Münzen. 900 geteilt durch 300 ergibt drei Monate. Zusätzliche Beiträge, Leistungen oder veränderte Ausgaben würden die Rechnung ändern und müssen getrennt ergänzt werden.
Jetzt erklärst du es
Vergleiche zwei Modellmonate: notwendige Ausgaben 1.000, verbleibende Einnahmen 700, passende private Leistung 200, Beitrag 30. Wie groß ist die Lücke mit diesem Schutz und ohne ihn, wenn dort kein Beitrag anfällt?
Eine mögliche Lösung entdecken
Mit Schutz: 1.000 plus 30 minus 700 minus 200 ergibt 130 Münzen Lücke. Ohne Schutz: 1.000 minus 700 ergibt 300. Das ist nur der angegebene Monat; für einen fairen Gesamtvergleich zählen auch frühere Beiträge und alle Modellbedingungen.
Kapitel 04
Dein Wissenscheck
Du hast diese Lektion geschafft!
Vermögensaufbau wird verständlicher, wenn auch sein Schutz und mögliche Einkommenslücken sichtbar sind.
Erkläre deine Entdeckung jemandem zu Hause. Wenn du sie später noch einmal abrufst, bleibt sie leichter hängen.
Kapitel 05
Für Eltern
Gemeinsam mit Erwachsenen weiterdenken
Der Stresstest ist eine transparente Lernsimulation mit erfundenen Figuren und Werten. Er berechnet weder den persönlichen Versicherungsbedarf noch echte Leistungsansprüche. Prüfen Sie zunächst vorhandene gesetzliche und private Absicherung, notwendige Ausgaben und tragfähige Rücklagen. Große finanzielle Risiken verdienen Vorrang vor vielen kleinen Zusatzpolicen. Berücksichtigen Sie dabei Beiträge, Selbstbehalte, Grenzen und mögliche Versorgungslücken. In Einkommensszenarien müssen Arbeitsunfähigkeit, Berufsunfähigkeit und Unfallfolgen sauber unterschieden werden. Gesetzliche und private Leistungen können unterschiedliche Voraussetzungen, Laufzeiten und Anrechnungen haben. Ein ehrlicher Vergleich verwendet identische Startwerte, das gleiche Ereignis und sämtliche Kosten. Auch eine schadenfreie Runde gehört dazu. Nutzen Sie die Ergebnisse als Gesprächsanlass: Welche Frage möchten wir für unsere wirkliche Situation prüfen? Lassen Sie Kinder Fragen formulieren und Erkenntnisse erklären, aber übertragen Sie ihnen keine Verantwortung für Verträge oder finanzielle Sorgen. Ein jährlicher Check sowie wichtige Veränderungen wie Ausbildung, Berufseinstieg oder Umzug helfen, den Plan aktuell zu halten. Fachkundige Unterstützung kann offene Einzelfragen klären. Dokumentieren Sie Änderungen.
Ihre kurze Checkliste
- Notwendige Ausgaben, verfügbare Rücklage und vorhandene Absicherung gemeinsam erfassen.
- Existenzielle Risiken vor kleinen selbst tragbaren Schäden priorisieren.
- Beiträge, Leistungen, Selbstbehalte und ungedeckte Lücken in gleichen Szenarien vergleichen.
- Den echten Schutzplan bei Lebensänderungen und regelmäßig durch Erwachsene prüfen lassen.
Ihr Kind muss die Familie nicht absichern oder Vertragsentscheidungen treffen. Lernen darf leicht bleiben. Verwenden Sie Papierwerte und keine Gesundheits- oder Vertragsdaten.
Quellen und weiterführendes Fachwissen
- Verbraucherzentrale: Welche Versicherung brauche ich?
- Verbraucherzentrale: Versicherungscheck
- Verbraucherzentrale: Versicherungen zum Ende der Schulzeit
Redaktionell geprüft am 31.10.2026. Produktbeispiele zeigen Unterschiede in Bedingungen, keine Empfehlung für einen Anbieter. Maßgeblich ist der konkrete Vertrag.
Kapitel 06
Dein nächster Schritt
Als Nächstes: Euer Schutzplan im Stresstest.
Wie findest du diese Geschichte?
Für Eltern: Fragen und Erfahrungen
Öffentlicher Austausch für Erwachsene. Bitte keine Angaben über Gesundheit, Verträge oder Kinder veröffentlichen.
GEMEINSAM BEGLEITEN
Fragen und Erfahrungen von Eltern
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.