In dieser Geschichte
Eine neu erzählte Wissensgeschichte auf Grundlage meines Beitrags vom 08.11.2019. Die Personen und Szenen sind erfunden. Fachlich überarbeitet am 31.10.2026.
Kapitel 01
Der Koffer auf dem Bahnsteig
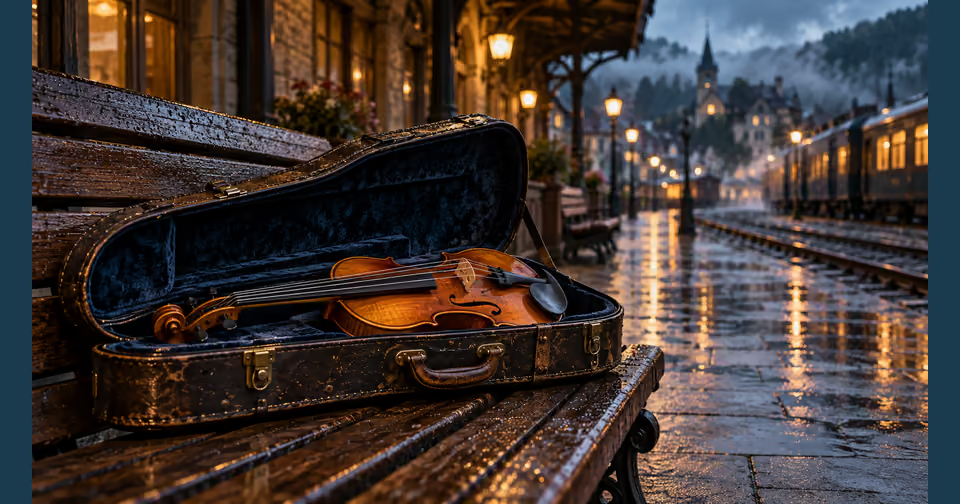
Mila stellte den Koffer zwischen ihre Schuhe. Der Zug war verspätet, der Bahnsteig nass. Hinter ihr rollte jemand einen kleinen Koffer über die Platten. Jedes zweite Rad klapperte. Sie dachte an den ersten Ton des Abends und daran, dass ihre Hände noch kalt waren.
Die Geige war älter als sie. Ihr Vater hatte damals nicht gesagt, wie lange er für den Kauf gespart hatte. Er hatte nur den Verschluss geöffnet und gewartet. Seitdem gab es Dinge, die Mila eher in Tönen als in Worten erzählen konnte.
Wenn jemand fragte, was das Instrument wert sei, nannte sie eine Zahl. Mehr konnte eine Versicherung zunächst auch nicht dokumentieren. Die Sonntage im Wohnzimmer, das erste Vorspiel und die stille Erleichterung nach einer bestandenen Aufnahmeprüfung passten nicht in das Feld „Versicherungssumme“.
Als der Zug kam, griff sie nach dem Tragegurt. Ein einfacher Handgriff. Tausendmal gemacht. An diesem Abend blieb er an der Kante der Bank hängen.
Kapitel 02
Nicht jeder Schaden hat einen Einbrecher
Der Koffer fiel nicht tief. Tief genug wäre möglicherweise trotzdem tief genug gewesen. Mila hielt ihn fest, kniete sich hin und öffnete ihn. Alles war an seinem Platz. Sie atmete aus.
Es ist eine erfundene Szene, und sie endet hier ohne beschädigtes Instrument. Aber die Frage bleibt: Was wäre gewesen, wenn?
„Die Geige ist doch in der Hausrat mit drin“, hatte Mila einmal gesagt. Das konnte stimmen. Die entscheidende Ergänzung fehlte: gegen welche Gefahren, an welchem Ort und unter welchen Voraussetzungen?
Eine Hausratversicherung schützt Sachen grundsätzlich gegen bestimmte vereinbarte Gefahren. Dazu gehören in vielen Verträgen etwa Feuer, Leitungswasser, Einbruchdiebstahl und Raub. Ein unglücklicher Sturz aus der eigenen Hand ist etwas anderes als ein Einbruch. Dasselbe Instrument, derselbe Wert, ein anderer Auslöser.
Kapitel 03
Zuhause ist keine magische Grenze
Es wäre zu einfach, eine Wohnungstür zu zeichnen und zu behaupten: Dahinter geschützt, davor ungeschützt. Viele Hausratverträge enthalten eine Außenversicherung. Dadurch können versicherte Sachen vorübergehend auch außerhalb der Wohnung geschützt sein. Zeiträume, Orte, Höchstbeträge und weitere Bedingungen sind zu prüfen.
Der wichtige Unterschied liegt in den versicherten Gefahren. Die Außenversicherung macht aus der Hausratversicherung nicht automatisch eine Absicherung gegen jedes Missgeschick auf Reisen. Wer sein Instrument am Bahnhof stehen lässt, erlebt einen anderen Sachverhalt als jemand, dem es unter Gewaltandrohung weggenommen wird. Einfacher Diebstahl, Einbruchdiebstahl und Raub sind keine austauschbaren Worte.
Auch „Ich spiele damit gegen Honorar“ beantwortet die Versicherungsfrage nicht allein. Eine berufliche Nutzung schließt den Schutz nicht bei jedem Hausratvertrag pauschal aus. Es kommt darauf an, welche beruflich genutzten Sachen ein Vertrag einschließt und welche Grenzen gelten. Gerade bei einem professionellen Instrument lohnt der Blick in die konkrete Definition.
Mila hatte bisher über die Geige nachgedacht. Jetzt begann sie über die Wege nachzudenken, die sie mit ihr zurücklegte.
Kapitel 04
Ein Instrument lebt nicht im Schrank
Probe am Dienstag. Unterricht am Donnerstag. Ein kleines Konzert in einer Kirche. Manchmal das geliehene Instrument einer Kollegin. Ein Auto voller Notenständer, eine Garderobe, in der fremde Menschen ein und aus gehen. Ein Winterabend, an dem der Koffer lange in einem kalten Raum stand.
Aus dieser Liste lässt sich noch kein Schaden ableiten. Sie beschreibt aber den Alltag, für den ein Vertrag passen muss. Eine spezielle Musikinstrumentenversicherung kann weitergehende Gefahren abdecken, etwa versehentliche Beschädigungen oder bestimmte Transport- und Abhandenkommensrisiken. Der Umfang hängt auch hier von den Bedingungen ab.
Die Wörter „Allgefahren“ oder „All-Risk“ bedeuten nicht, dass jede denkbare Ursache ohne Ausnahme versichert ist. Verschleiß, allmähliche Einwirkungen, bestimmte Klimaeinflüsse, reine Oberflächenschäden oder mangelnde Sorgfalt können je nach Vertrag begrenzt oder ausgeschlossen sein. Beim Abstellen im Fahrzeug können besondere Vorgaben gelten. Eine Behauptung wie „Ist doch im Kofferraum“ ersetzt diese Prüfung nicht.
Geklärt werden sollte auch, ob ein gemietetes oder geliehenes Instrument, der Bogen, der Koffer und notwendiges Zubehör dazugehören. Manchmal hängt der Konzertabend gerade an dem Teil, das beim Aufschreiben vergessen wurde.
Kapitel 05
Was eine Zahl nicht erzählen kann
Mila suchte am Wochenende die Rechnung. Dann die Fotos. Sie legte den Bogen daneben und wunderte sich, wie lange sie ihn als selbstverständlich betrachtet hatte.
Für den passenden Wert können je nach Instrument und Vertrag ein Kaufbeleg, eine aktuelle Bewertung oder ein vereinbarter Wert wichtig sein. Nicht jede Police ersetzt zum Neuwert, und nicht jede Wertsteigerung eines älteren Instruments ist ohne Meldung mitversichert. Reparatur, verbleibende Wertminderung, Ersatzinstrument und Selbstbehalt verdienen ebenfalls einen eigenen Blick.
Das bedeutet nicht, jeden Gegenstand doppelt zu versichern. Wer ein günstiges Instrument ausschließlich zuhause spielt, kann eine ganz andere Entscheidung treffen als jemand, dessen Beruf und Einkommen an einem hochwertigen Instrument hängen. Vorhandene Deckung, tatsächliche Nutzung und die finanziellen Folgen eines Schadens gehören zusammen.
Eine gute Entscheidung beginnt nicht mit „Hausrat oder Instrumentenversicherung?“. Sie beginnt mit der Frage, welche Lücke im eigenen Alltag überhaupt besteht.
Kapitel 06
Der erste Ton
Am Abend des Konzerts legte Mila den Koffer unter ihren Stuhl. Sie war rechtzeitig angekommen. Das Klappern vom Bahnsteig war längst verschwunden. Im Saal räusperte sich jemand, dann wurde es still.
Sie konnte nicht versichern, wie ihr Vater damals ausgesehen hatte, als sie die Geige zum ersten Mal in die Hand nahm. Sie konnte sich auch nicht gegen jeden sorgenvollen Blick in einen geöffneten Koffer schützen.
Aber sie konnte prüfen, wie sie finanziell wieder zu einem spielbaren Instrument käme, wenn etwas schiefging. Damit ein Schaden nicht gleichzeitig bedeutete, dass ihr Alltag, ihre Arbeit oder ihr nächster Auftritt auf unbestimmte Zeit verstummte.
Sie setzte den Bogen an. Der erste Ton war noch vorsichtig. Der zweite nicht mehr.
Kapitel 07
Hintergrund und Quellen
Die Geschichte ist fiktiv und beschreibt keinen tatsächlichen Kundenfall. Fachlicher Stand: 31.10.2026. Konkrete Versicherungsbedingungen und individuelle Umstände können abweichen.
- GDV VHB 2022 Quadratmetermodell, Stand November 2023, A8.3.7 und A12
- Mannheimer SINFONIMA VB-Musikinstrumente '21, §§2,3,6,14
- Hausrat: heutige Informationen
GDV-Musterbedingungen und das Beispiel SINFONIMA erläutern mögliche Unterschiede. Sie sind keine verbindliche Aussage über den eigenen Vertrag.
Wie findest du diese Geschichte?
Noch eine Geschichte?
Alle Geschichten entdecken
DEIN GEDANKE ZÄHLT.
Hier ist Platz für deinen Gedanken.
Kommentare werden geladen.
Dein Kommentar
Als Gast reichen dein Name und dein Kommentar. Bitte keine Vertragsnummern, Gesundheitsdaten oder andere vertrauliche Angaben. Respektvolle Kommentare erscheinen sofort. Beleidigungen und Hass sind hier nicht gewollt und werden automatisch auf bekannte Wörter und Formulierungen geprüft.
Dein Platz bei den Geschichten
Ein eigener Zugang oder einfach neue Geschichten per E-Mail. Du entscheidest.
AnmeldenIch habe schon einen Zugang
Passwort festlegen oder vergessen
Auch wenn du bisher nur den Anmeldelink genutzt hast, kannst du hier dein erstes Passwort festlegen.
RegistrierenMeinen eigenen Zugang erstellen
Einmal die E-Mail-Adresse bestätigen. Danach mit deinem Passwort anmelden. Dein Geschichten-Zugang ist vom Kundenordner getrennt.